
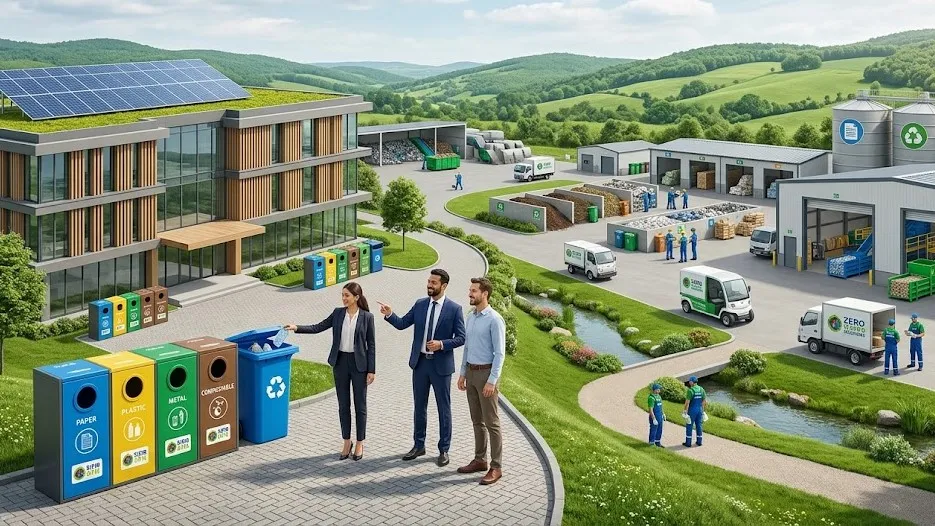
Küresel finans piyasalarında “yeşil badana” (greenwashing) döneminin sonuna gelirken, Türkiye’deki bankacılık sektörü 2026 itibarıyla radikal bir adım attı. Artık şirketlerin sadece karbon ayak izini ölçtürmesi, uygun maliyetli sürdürülebilirlik kredilerine erişmesi için yeterli olmuyor. Ofislerin köşelerinde veya üretim sahalarında sadece birer dekor gibi duran sıfır atık kutuları dönemi resmi olarak kapandı. Yeni regülasyonlarla birlikte, yeşil kredi onay süreçlerinde “Sıfır Atık Belgesi” ibraz etmek, şirketler için opsiyonel bir vizyon beyanından çıkıp zorunlu bir teminat şartına dönüştü.
Bu dönüşüm, özellikle sanayi, tekstil ve perakende sektörlerinde faaliyet gösteren firmalar için oyunun kurallarını tamamen değiştiriyor. Bankalar, kredilendirme süreçlerinde şirketlerin atık yönetim kapasitelerini doğrudan finansal bir risk veya avantaj olarak fiyatlıyor. Yani, atığını kaynağında ayrıştıramayan ve bunu devlet onaylı bir belgeyle kanıtlayamayan şirketler, artık çok daha yüksek faiz oranlarıyla karşılaşıyor.
Uzmanlara göre bu durum, şirketlerin operasyonel süreçlerini baştan aşağı yeniden tasarlamalarını gerektiriyor. Sadece kağıt üzerinde kalan çevre politikaları, bankaların yapay zeka destekli ESG (Çevresel, Sosyal ve Kurumsal Yönetişim) skorlama sistemlerine takılıyor. Peki, bu yeni dönemde şirketler finansman kaynaklarına erişirken nelere dikkat etmeli?
Geçtiğimiz yıllarda sürdürülebilirlik kredileri, daha çok enerji verimliliği ve yenilenebilir enerji yatırımları etrafında şekilleniyordu. Ancak Avrupa Yeşil Mutabakatı Sınırda Karbon Düzenleme Mekanizması’nın (SKDM) devreye girmesiyle tedarik zincirindeki “madde döngüselliği” baş aktör konumuna yükseldi. Bankaların kredi komiteleri, ham maddeyi verimli kullanamayan ve atık üreten şirketleri “yüksek iklim riski” grubunda değerlendirmeye başladı.
Bu risk algısı, doğrudan kredi faizlerine yansıyor. Temel mantık oldukça basit: Atığını yönetemeyen şirket, gelecekteki çevresel vergiler ve regülasyon cezaları karşısında finansal darboğaza düşmeye daha yatkındır. Bu nedenle Sıfır Atık Belgesi, bir nevi “operasyonel dayanıklılık sertifikası” işlevi görüyor.
Birçok banka, kredi başvuru dosyalarında atık yönetim süreçlerinin dijital izlenebilirliğini de talep etmeye başladı. Şirketlerin, atıklarını hangi tesislere gönderdiğini, ne kadarını geri dönüştürdüğünü şeffaf bir şekilde raporlaması bekleniyor.
Standart bir çevre haberinden sıyrılıp gerçek dünyaya baktığımızda, Bursa’da faaliyet gösteren orta ölçekli bir otomotiv yan sanayi firmasının yaşadığı finansman süreci, bu yeni dönemin en net örneğini sunuyor. Firma, yeni bir üretim bandı yatırımı için başvurduğu 50 milyon TL’lik sürdürülebilirlik kredisinde, salt karbon nötr hedefleri nedeniyle reddedildi. Banka, firmanın endüstriyel atıklarını geri kazanıma göndermek yerine düzenli depolamaya gönderdiğini tespit etmişti.
Firma, kredi sürecini kurtarmak için acil bir kriz masası kurdu. Üretim sahasına yerleştirilen tek bir endüstriyel sıfır atık kutusu ile sürecin çözülemeyeceği anlaşıldı. Süreci tersine çevirmek için şu adımları izlediler:
Sonuç olarak firma, bu belge ve şeffaf veri sistemi sayesinde krediyi onaylatmakla kalmadı, aynı zamanda standart ticari kredilere göre 250 baz puanlık bir faiz indiriminden faydalandı. Bu vaka, atık yönetiminin artık bir gider kalemi değil, doğrudan bir finansal kaldıraç olduğunu kanıtlıyor.
Şirketler, Sıfır Atık Belgesi almanın sadece birkaç renkli çöp kutusu almaktan ibaret olduğunu düşünerek büyük bir yanılgıya düşüyor. Bankaların bağımsız denetçileri, bu “göz boyama” taktiklerini artık çok rahat tespit edebiliyor. İşte şirketlerin kredi başvuru sürecini tehlikeye atan en yaygın hatalar ve çözüm yolları:
Bankacılık sektörünün 2026 vizyonunda, manuel olarak doldurulan atık beyan formlarının hiçbir geçerliliği kalmadı. Finansal kuruluşlar, şirketlerin beyanlarına değil, doğrudan sahadan gelen anlık verilere güveniyor. Bu noktada Nesnelerin İnterneti (IoT) ve yapay zeka (AI) tabanlı atık yönetim sistemleri devreye giriyor.
Kredi değerlendirme algoritmaları, firmanın atık üretim hızını, geri kazanım oranını ve bu sürecin karbon emisyonuna etkisini milisaniyeler içinde hesaplıyor. Geleneksel yöntemlerle yönetilen bir sıfır atık kutusu, yerini akıllı sensörlerle donatılmış, doluluk oranını ve atık türünü analiz eden dijital istasyonlara bırakmış durumda.
Bu akıllı sistemler sayesinde atığın kaynağında yanlış ayrıştırılması anında tespit ediliyor. Örneğin, kağıt atık bölümüne atılan bir plastik şişe, görüntü işleme teknolojileri ile saptanarak sisteme hata payı olarak işleniyor. Bankalar, yeşil kredi sözleşmelerine “maksimum %5 kontaminasyon (karışım) payı” gibi son derece spesifik ve ölçülebilir maddeler ekliyor.
Şirketlerin bu teknolojik altyapıyı kurmadan Sıfır Atık Belgesi almaları kağıt üzerinde mümkün olsa da, yeşil kredilerdeki faiz indirimlerinden tam anlamıyla yararlanmaları imkansız hale geliyor. Dijitalleşme, sürdürülebilir finansmanın tartışmasız ön koşulu olarak masada duruyor.
Türkiye’nin ihracat lokomotiflerinden biri olan tekstil sektörü, doğası gereği yüksek oranda atık üreten bir yapıya sahip. Denizli’de faaliyet gösteren ve Avrupa’nın dev hazır giyim markalarına üretim yapan bir fabrikanın 2026 yılı başında yaşadığı finansman krizi, sektöre emsal teşkil edecek nitelikte.
Firma, kapasite artırımı ve güneş enerjisi santrali (GES) kurulumu için 120 milyon TL’lik bir yeşil kredi paketine başvurdu. Karbon nötr olma yolundaki bu devasa adıma rağmen, bankanın risk komitesi krediyi beklemeye aldı. Gerekçe oldukça netti: Fabrikadan çıkan aylık 40 tonluk kumaş firesinin akıbeti belirsizdi ve bu durum döngüsel ekonomi prensiplerine aykırıydı.
Şirket yönetimi, sorunu çözmek için klasik atık yönetiminin ötesine geçerek “Endüstriyel Simbiyoz” modelini benimsedi. Sadece ofislere standart sıfır atık kovaları yerleştirmekle yetinmediler. Kumaş firelerini, yalıtım malzemesi üreten başka bir sanayi tesisine hammadde olarak satmak üzere yasal ve lojistik bir altyapı kurdular. Bu süreci şu şekilde projelendirdiler:
Bu hamle, firmanın banka nezdindeki ESG skorunu “B” sınıfından “A+” sınıfına yükseltti. Firma, bekletilen kredisini onaylatmakla kalmadı, atıklardan elde ettiği yan gelirle kredi geri ödemelerinin %15’ini finanse etmeye başladı. Atık, kelimenin tam anlamıyla nakde dönüştü.
Büyük ölçekli kurumsal firmalar, sürdürülebilirlik departmanları ve devasa bütçeleri sayesinde bu regülasyonlara daha hızlı uyum sağlıyor. Ancak Türkiye ekonomisinin belkemiğini oluşturan KOBİ’ler için Sıfır Atık Belgesi alma ve yeşil finansmana erişme süreci ciddi bir darboğaz yaratabiliyor.
KOBİ’lerin en büyük yanılgısı, sistemin sadece devasa donanım yatırımları gerektirdiğini düşünmeleridir. Oysa bankalar, bütçe büyüklüğüne değil, sistemin sürdürülebilirliğine ve samimiyetine bakıyor. Organize Sanayi Bölgelerinde (OSB) faaliyet gösteren küçük işletmeler için en pratik çözüm “Kolektif Atık Yönetimi” modelidir.
Aynı sokakta veya bölgede bulunan 5-10 farklı KOBİ, atık yönetimi maliyetlerini paylaşarak ortak bir lisanslı geri dönüşüm firmasıyla anlaşabiliyor. Bu modelde işletmelerin uygulaması gereken adımlar şunlardır:
Bu strateji, KOBİ’lerin tek başlarına altından kalkamayacakları danışmanlık ve altyapı maliyetlerini %70 oranında düşürüyor. Aynı zamanda, bankaların KOBİ portföylerine sunduğu özel “yeşil dönüşüm mikro kredilerine” erişimi de garantiliyor.
Yeşil kredilerdeki bu keskin dönüşüm, sadece yerel bir inisiyatif değil; küresel finansın yeni anayasası olan güncellenmiş Ekvator Prensipleri’nin (Equator Principles – EP) doğrudan bir sonucudur. Uluslararası sendikasyon kredisi arayan Türk bankaları, yurtdışından uygun maliyetli fon bulabilmek için kendi müşterilerini de bu prensiplere uymaya zorluyor.
2026 yılı itibarıyla Ekvator Prensipleri, “Kapsam 3” (Scope 3) emisyonlarının raporlanmasını ve tedarik zincirindeki atık ayak izinin sıfırlanmasını katı bir kurala bağladı. Türk bankaları, uluslararası arenada rekabet edebilmek adına, portföylerindeki “kahverengi yatırımları” (çevreye zararlı projeleri) hızla tasfiye ediyor.
Kredi tahsis birimleri, eskiden sadece finansal bilançolara bakarken, bugün şirketin Çevresel Etki Değerlendirmesi (ÇED) raporlarını ve Sıfır Atık yükümlülüklerini aynı hassasiyetle inceliyor. Bir şirketin vergi borcu olmaması nasıl bir kredi kriteriyse, çevreye karşı “atık borcu” olmaması da aynı derecede kritik bir teminat şartı haline gelmiş durumda.
Bu entegrasyon süreci, bağımsız denetim kuruluşlarının (Third-Party Assurance) rolünü de büyüttü. Şirketlerin sunduğu Sıfır Atık Belgeleri, bankaların atadığı bağımsız mühendisler tarafından sahada anlık olarak doğrulanıyor. Kağıt üzerindeki beyan ile sahadaki gerçeklik uyuşmazsa, “greenwashing” (yeşil badana) cezai şartları devreye giriyor ve krediler derhal geri çağrılabiliyor.
Yeni dönemde, şirketlerin Finansal İşler Yöneticileri (CFO) ile Sürdürülebilirlik Yöneticileri (CSO) arasındaki duvarlar tamamen yıkılmak zorunda. Atık yönetimi artık sadece çevre mühendislerinin değil, doğrudan finans departmanının masasında çözülmesi gereken bir nakit akışı problemidir.
Şirketlerin yeşil kredilere sorunsuz erişebilmesi için CFO ve CSO ortaklığında yürütülmesi gereken 5 aşamalı eylem planı şu şekildedir:
Yeşil kredi standartlarının belki de en acımasız uygulandığı sektörlerin başında gıda ve perakende geliyor. Sanayi atıklarının aksine, organik atıkların yönetimi (örneğin son kullanma tarihi geçmiş gıdalar veya restoran mutfaklarından çıkan fireler) çok daha karmaşık bir biyolojik süreç gerektiriyor.
Ulusal bir zincir marketin, lojistik ağını elektrikli araçlara çevirmek için talep ettiği yeşil kredi sürecinde yaşananlar, bu zorluğu gözler önüne seriyor. Banka, marketin enerji dönüşümü planını onaylarken, mağazalardaki sebze-meyve reyonlarından çıkan günlük 15 tonluk organik atığın akıbetini sorguladı. Atıkların düzenli çöp depolama alanlarına gittiğinin tespiti üzerine kredi faizi, standart ticari kredi seviyesine çekildi.
Bu engeli aşmak için market yönetimi, organik atıkları kompost (doğal gübre) ve biyogaz tesislerine yönlendiren kapsamlı bir ağ kurdu. Mağazaların arka alanlarındaki altyapı tamamen değiştirildi. Hatta müşterilerin getirdiği ambalaj atıklarını geri dönüştüren dijital depozito makineleri sisteme entegre edildi. Bu sayede sadece Sıfır Atık Belgesi alınmakla kalınmadı, aynı zamanda atıklardan üretilen biyogazdan elde edilen enerji, marketin lojistik depolarında kullanılarak büyük bir operasyonel tasarruf sağlandı.
Bu örnekler açıkça gösteriyor ki; 2026 dünyasında sıfır atık prensibi, dünyayı kurtarmanın ötesinde, şirketlerin kendi finansal geleceklerini kurtarmalarının yegane formülüdür. Doğayı korumak ile bilançoyu korumak arasındaki çizgi artık tamamen silinmiştir. Kurumsal kredilerin anahtarı, o çok basitmiş gibi görünen ama ardında devasa bir operasyon barındıran atık yönetim stratejilerinde saklıdır.